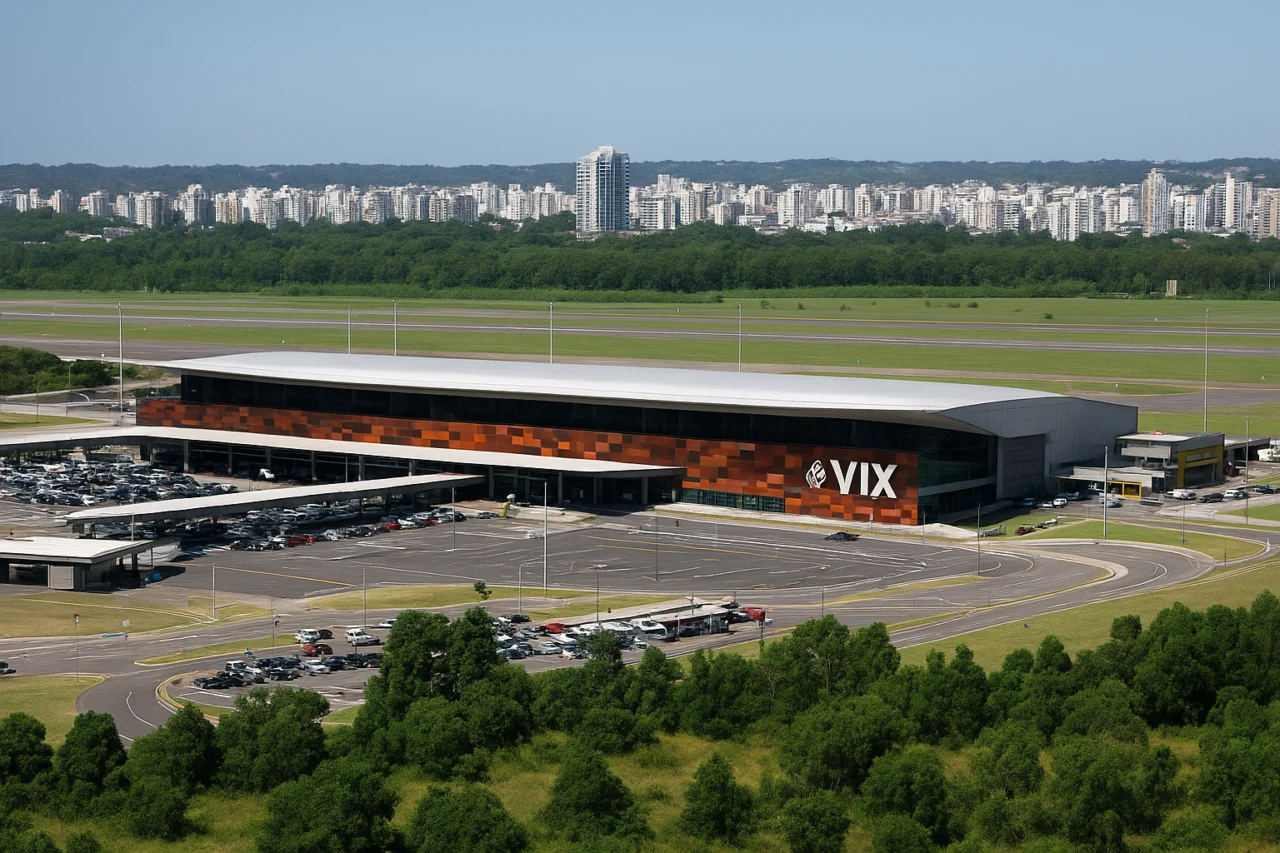
O Supremo Tribunal Federal (STF) manteve, em decisão proferida em 13 de outubro de 2026, a suspensão da cobrança de R$ 103 milhões em IPTU referente a áreas do Aeroporto de Vitória. O entendimento pelo não prosseguimento da cobrança foi reafirmado pelo ministro Gilmar Mendes, que considerou insuficientes os argumentos apresentados pela Prefeitura de Vitória para afastar a ordem judicial. A disputa envolve a delimitação de áreas exploradas por concessionária e a natureza jurídica dos imóveis utilizados no complexo aeroportuário.
Recursos e teses da Prefeitura
Em recurso apresentado em agosto e apreciado pelo ministro, a Prefeitura de Vitória sustentou que não descumpriu decisão do STF, mas divergia quanto ao alcance da suspensão provisória. Entre as alegações enviadas ao tribunal, o município afirmou existir precedente favorável à cobrança de IPTU sobre imóveis públicos cedidos a empresas privadas e defendeu a necessidade de distinguir essa hipótese daquela tratada no processo nacional sobre bens vinculados à prestação de serviços públicos.
Leia também: Vitória abre edital para polo gastronômico e guarderia náutica
Além dessa diferenciação jurídica, a administração municipal apontou questões fáticas que, segundo ela, deveriam ser julgadas independentemente do tema federal: identificação do sujeito passivo do imposto, delimitação das áreas efetivamente exploradas pela concessionária, atualização cadastral dos imóveis e separação entre espaços operacionais e áreas destinadas à exploração econômica dentro do aeroporto.
Resposta do ministro e preservação da autoridade judicial
As justificativas apresentadas pela Prefeitura foram rejeitadas pelo relator do caso, ministro Gilmar Mendes. Em sua decisão, Mendes ressaltou a importância de preservar a autoridade da jurisdição constitucional e a segurança jurídica diante de decisões paradigmas.
O ministro registrou ainda que, na contestação do próprio município, havia reconhecimento de atos praticados em desacordo com a decisão paradigma, o que, na avaliação do magistrado, tornou insuficientes as razões trazidas para justificar a retomada das cobranças fiscais.
Impactos práticos e argumentos de equilíbrio concorrencial
A Prefeitura também sustentou que a suspensão gera distorções concorrenciais: empresas situadas fora do aeroporto continuariam sendo tributadas normalmente, enquanto estabelecimentos dentro do complexo poderiam ficar protegidos pela paralisação dos processos de lançamento do IPTU. Esse ponto busca evidenciar um suposto desequilíbrio entre comerciantes e prestadores de serviços urbanos.
Apesar dessa alegação, o ministro entendeu que as providências e dúvidas apontadas deveriam ser dirimidas no âmbito do precedente nacional e que não havia base suficiente para desconstituir a medida cautelar que impede a cobrança dos R$ 103 milhões.
Próximos passos e repercussão
Com a decisão de 13 de outubro de 2026, seguem suspensos os lançamentos fiscais relativos ao valor indicado até eventual modulação ou alteração pela Suprema Corte. O caso continuará a movimentar a agenda jurídica do município, que poderá buscar outros recursos ou medidas administrativas para atualizar cadastros e delimitar áreas, num esforço para atender às questões formais apontadas pelo tribunal.
Enquanto isso, concessionária e comerciantes do entorno permanecem em posição de espera, na expectativa de definições que afetarão tanto arrecadação municipal quanto a segurança jurídica das relações contratuais e administrativas no aeroporto.
Mais notícias relacionadas
Portal Vitória em Dia
Informação com credibilidade e compromisso com a verdade.
Notícias, atualidades e os fatos que fazem a diferença.